Las diputaciones aspiran a compartir un marco común de medidas fiscales en 2027
- Estrategia Empresarial
- 18-Septiembre-2026
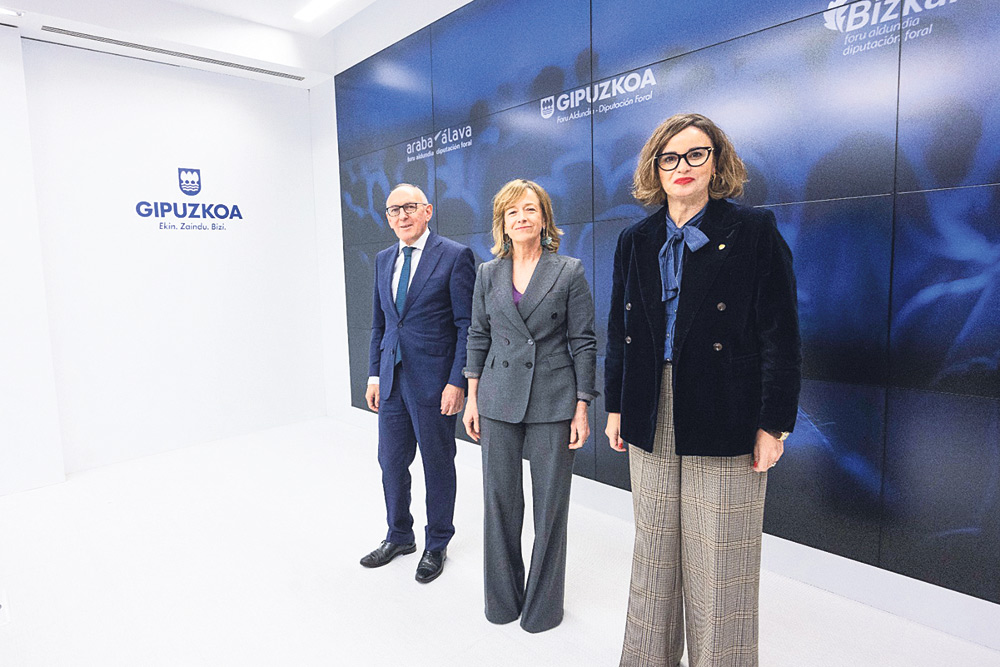
El diputado general de Álava, Ramiro González, junto a las diputadas generales de Gipuzkoa y Bizkaia, Eider Mendoza y Elixabete Etxanobe, respectivamente. Foto: DFG
Las Diputaciones Forales de Álava, Gipuzkoa y Bizkaia trabajan con el objetivo de compartir un marco común de medidas fiscales de cara a 2027. El pasado 1 de septiembre se dio un paso importante para cumplir con la aspiración y respaldar la fortaleza del tejido económico de Euskadi. Para ello, el PNV y el PSE-EE, socios de gobierno en las tres instituciones, llegaron a un acuerdo sobre la regulación tributaria a aplicar durante el ejercicio que viene.
En todo caso, conviene apuntar que en Gipuzkoa y Álava es necesario encontrar un apoyo por parte de algún partido de la oposición, puesto que el PNV y el PSE-EE no cuentan con mayoría de escaños en las Juntas Generales.
Aunque las medidas se incorporarán en los tres territorios históricos, los partidos matizan que ‘‘serán válidas en los anteproyectos normativos o durante la tramitación parlamentaria mediante enmiendas’’, y ‘‘sin perjuicio de que cada territorio pueda ampliar o complementar el marco común’’.
El acuerdo también contempla la incorporación de una disposición adicional para evaluar el impacto de las medidas relacionadas. De esta manera, los partidos implicados en la iniciativa explican que la evaluación se referirá a ‘‘los periodos impositivos 2026-2029’’ y deberá analizar el grado de cumplimiento de los objetivos previstos: el arraigo empresarial, el relevo generacional, la participación de las personas trabajadoras, la fidelización de profesionales, mejorar el acceso a la vivienda y la transición hacia una movilidad sostenible.
Según el pacto alcanzado, cada Gobierno foral dará cuenta de sus resultados a las Juntas Generales, que podrán valorar, en su caso, la necesidad de introducir modificaciones normativas.
Continuidad empresarial
El acuerdo incluye el objetivo de dar continuidad a las empresas y asegurar el relevo generacional. A tal efecto, se ha pactado la reducción del 30% en plusvalías en determinadas transmisiones de empresas y negocios autónomos, siempre que se garantice la continuidad de la actividad y del empleo durante cinco años.
El acuerdo incluye la estabilidad de las empresas, con la reducción del 30% en plusvalías, siempre que se garanticen cinco años de continuidad
Además, esta reducción se amplía al 35% si la transmisión se realiza a una micropyme y al 40% si es a una mujer menor de 36 años. Asimismo, se ha pactado revisar la normativa para la titularidad de los ‘crowdfundings’ y ampliar la reserva para el fomento del emprendimiento y el reforzamiento de la actividad productiva para proyectos estratégicos de los territorios.
La medida se aplicará sobre una base máxima de plusvalía de tres millones de euros. Además, se reforzarán las cautelas para garantizar el mantenimiento de la empresa y evitar operaciones que reduzcan sustancialmente el valor de la adquisición o permitan eludir los requisitos establecidos.
La iniciativa plantea ampliar la reserva prevista en el artículo 53 de la Norma Foral del Impuesto sobre Sociedades para proyectos estratégicos de país o de territorio. La definición y los requisitos de estos proyectos se concretarán reglamentariamente, atendiendo a factores como la creación de empleo estable y de calidad.
Atraer y fidelizar profesionales, el acceso a la vivienda, hacerse con deducciones por cuidados o el impulso a la movilidad sostenible son otros aspectos incluidos en este planteamiento.