Gestamp obtiene unos ingresos de 8.432 millones de euros hasta septiembre y se acerca a sus previsiones para 2026
La facturación se mantuvo prácticamente plana (-0,6%) en comparación interanual, condicionada por la evolución de las divisas en diferentes mercados en los que Gestamp opera
- Estrategia Empresarial
- 05-Noviembre-2026
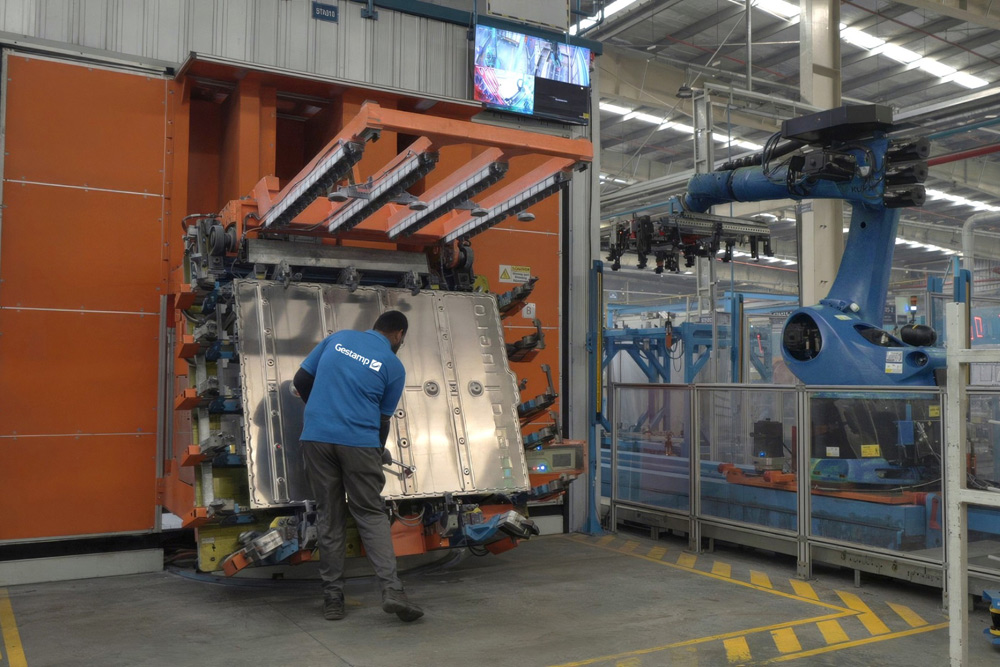
El ‘Plan Phoenix’, puesto en marcha en Norteamérica, permitió a la compañía situar el margen sobre ventas en la región en el 8,7% en los primeros nueve meses del año (porcentaje que solo entre julio y septiembre escaló al 10,5%) y allana el camino para alcanzar el doble dígito en el conjunto de 2026. Foto: Gestamp
Gestamp, multinacional especializada en el diseño, desarrollo y fabricación de componentes metálicos de alta ingeniería para la industria de la automoción, obtuvo una facturación de 8.432 millones de euros en los primeros nueve meses de 2026. El volumen de ingresos supone un leve descenso interanual del 0,6% en el periodo, condicionado por el impacto del comportamiento de las divisas en algunos mercados en los que la compañía cuenta con operaciones.
La evolución prácticamente plana de la facturación de Gestamp tiene lugar en un entorno de mercado que todavía muestra volatilidad y en el que la producción de vehículos ligeros sufrió un ajuste del 0,8% entre enero y septiembre, hasta los 62,2 millones de unidades, según datos de S&P Global Mobility.
La compañía continuó impulsando medidas de eficiencia operativa y flexibilidad en el periodo, en el que el ebitda se situó en los 954 millones de euros (excluyendo el impacto del ‘Plan Phoenix’), frente a los 937 millones de euros registrados un año antes. Por su parte, el margen sobre ventas alcanzó el 11,3%, lo que supone un repunte de 30 puntos básicos.
La región de Norteamérica sigue mostrando los mayores avances de la compañía en términos de rentabilidad. Gestamp, que opera en Estados Unidos y en México, continúa dando pasos en su ‘Plan Phoenix’, lanzado en 2024 para elevar el margen en esos mercados y situarlo en niveles similares a los del resto de regiones. Fruto de las iniciativas puestas en marcha allí, el margen de ebitda alcanzó el 8,7% en los primeros nueve meses del año —por encima del 7,2% del mismo periodo del año anterior— y solo entre julio y septiembre escaló hasta el 10,5%. Las mejoras registradas permiten a Gestamp reiterar sus previsiones de alcanzar el doble dígito en Norteamérica en 2026.
La evolución del resultado del periodo se ha visto afectada por ciertos efectos no recurrentes y su comparativa interanual, por el fuerte impacto de la evolución desfavorable de la divisa en el ejercicio anterior. De este modo, el beneficio neto entre enero y septiembre de 2026 se situó en los 141 millones de euros (+36%), en línea con el de los ejercicios anteriores a 2025.
Para Francisco J. Riberas, presidente ejecutivo de Gestamp, “el sólido modelo operativo de la compañía continúa contribuyendo a optimizar la eficiencia de sus procesos y operaciones, con avances en regiones clave como Norteamérica. Ello, unido al aumento selectivo de capacidades industriales en países que presentan oportunidades significativas por sus altas perspectivas de crecimiento, con recientes aperturas en India y Brasil, permite mantener la competitividad de Gestamp en un entorno de mercado en el que todavía persisten las incertidumbres”.
La deuda se mantiene en los niveles objetivo y alcanza el nivel más bajo desde 2017
A cierre de septiembre, la deuda neta de Gestamp se situó en los 1.908 millones de euros, un 9,4% menos que un año antes. Se trata del volumen más bajo en los primeros nueve meses de un ejercicio desde que la compañía debutó en 2017 en el parqué y supone un apalancamiento de 1,4x ebitda, frente al ratio de 1,6x ebitda de septiembre de 2025.
El progresivo descenso en el endeudamiento de la compañía es el resultado de la estrategia de optimización del pasivo desplegada por Gestamp, que ha conseguido consolidar un sólido perfil financiero.
Por otro lado, el flujo de caja libre de la compañía alcanzó los 17 millones de euros (excluyendo el ‘Plan Phoenix’) en los primeros nueve meses del año, frente a los 41 millones de euros negativos de un año antes.
Gestamp, en la senda de cumplimiento de sus previsiones anuales
La evolución de la compañía en los nueve primeros meses del año le permite reiterar sus previsiones anuales, pese a la volatilidad en las estimaciones de producción mundial de vehículos ligeros. Desde verano, S&P Global Mobility ha ido revisando progresivamente al alza sus previsiones de fabricación para 2026, tras los ajustes a la baja anunciados en la primera mitad del ejercicio. No obstante, el organismo mantiene que la producción en el conjunto del año caerá en aproximadamente 1,5 millones de coches, hasta los 91,6 millones de unidades.
En ese contexto, Gestamp ha dado pasos en el cumplimiento de sus metas para 2026, que persiguen la obtención de un margen sobre ebitda superior al 11,7% y de un ratio de conversión de flujo de caja operativo en el entorno del 35%.