“Cómo deberían prepararse las empresas vascas ante 2027”
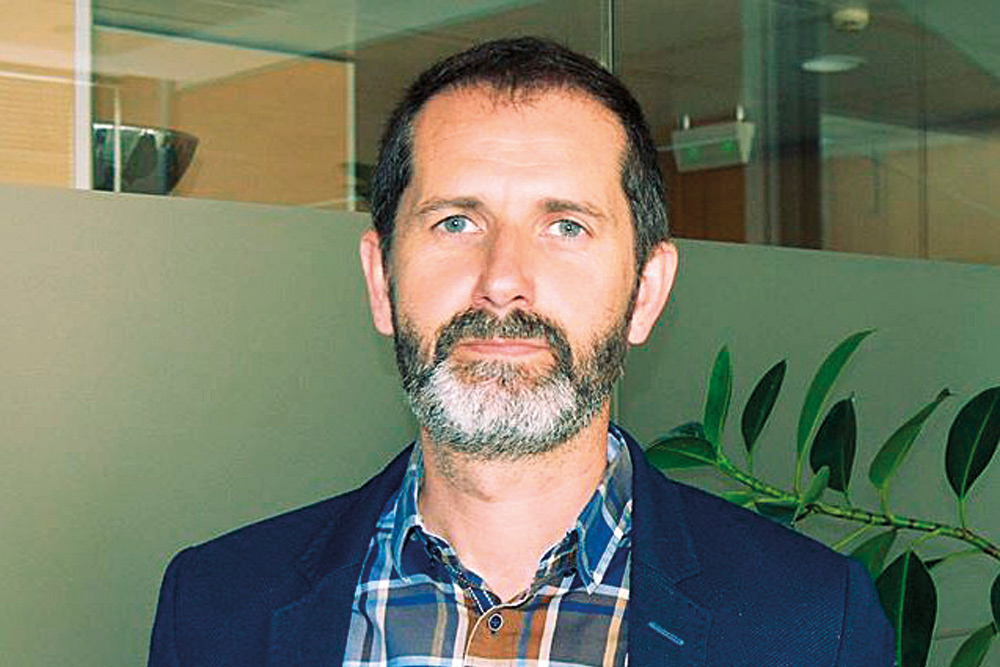
Luis Ybarra, socio consultor de ERA Group España.
- Luis Ybarra
- 02-Noviembre-2026
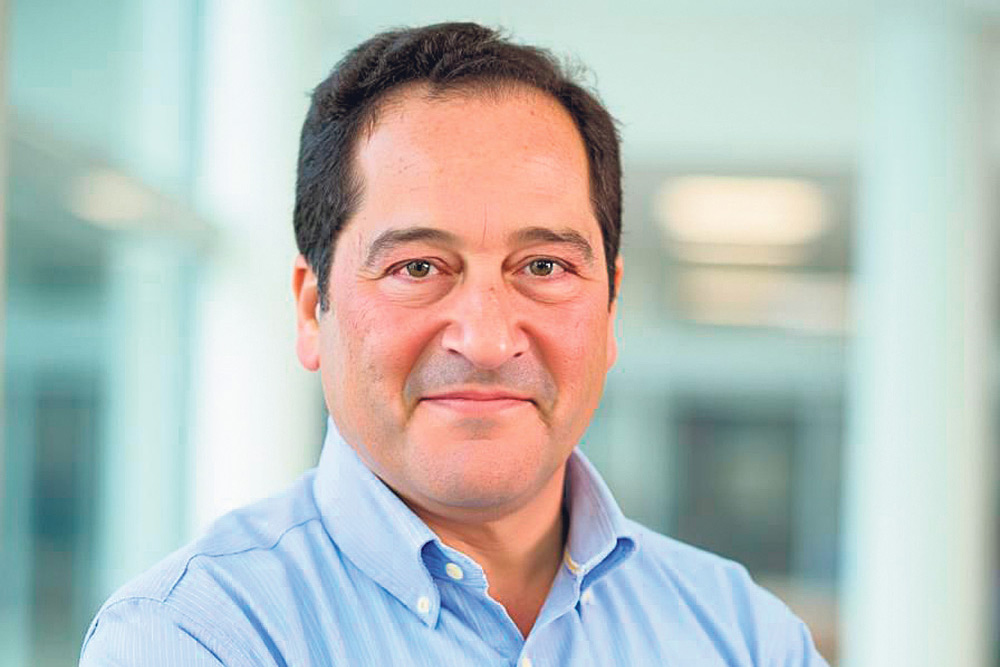
Luis Ybarra, socio consultor de ERA Group España.
Las empresas vascas afrontan 2027 en un escenario que invita más a la preparación que a la complacencia. Las previsiones de Laboral Kutxa apuntan a un crecimiento del 1,5% para Euskadi, en un contexto marcado por la ralentización de algunos mercados europeos, la evolución de la industria y una incertidumbre internacional que seguirá condicionando decisiones de inversión, producción y consumo.
Para un tejido empresarial con un peso industrial tan relevante, este entorno tiene implicaciones claras. Muchas compañías están expuestas a la demanda exterior, a los costes de producción y a factores sobre los que tienen un margen de actuación limitado. Precisamente por eso, la respuesta no puede consistir en esperar a que el contexto mejore. Hay que actuar sobre aquellas variables que sí dependen de la propia empresa. La primera es la gestión de costes. Y conviene hacer una distinción importante: optimizar no significa recortar indiscriminadamente. Reducir gasto a corto plazo puede aliviar temporalmente una cuenta de resultados, pero también puede comprometer capacidad productiva, calidad, innovación o crecimiento. La verdadera eficiencia exige analizar dónde existen ineficiencias, qué procesos pueden mejorarse y qué recursos pueden reasignarse hacia áreas que aporten más valor. La gestión de proveedores y compras es un buen ejemplo. Revisar contratos, condiciones y modelos de relación con proveedores puede descubrir oportunidades de ahorro que permanecen ocultas durante años por pura inercia. Lo mismo sucede con determinados costes indirectos, que a menudo reciben menos atención porque no forman parte del corazón del negocio. Sin embargo, cuando los márgenes están bajo presión, la suma de esas partidas puede condicionar de forma importante la competitividad.
El segundo elemento es la anticipación. Uno de los errores más frecuentes es empezar a tomar medidas cuando el problema ya se refleja en los resultados. En un escenario incierto, las empresas deberían trabajar con distintos supuestos de demanda, costes y evolución de mercado, y preguntarse con antelación qué impacto tendría cada uno sobre su cuenta de resultados. No se trata de acertar una previsión (algo especialmente difícil en el entorno actual), sino de saber qué decisiones tomar si cada escenario termina produciéndose.
Esta forma de trabajar exige también revisar una cierta cultura empresarial. A veces se valora una decisión exclusivamente por su resultado final: si después el mercado evoluciona de otra manera, se concluye que aquella decisión fue equivocada. Pero una buena gestión no consiste en adivinar el futuro. Consiste en tomar decisiones con la mejor información disponible, medir la exposición de la compañía y establecer mecanismos que permitan limitar los riesgos asumidos.
También es importante evitar que la eficiencia se convierta en una actuación excepcional reservada para los momentos de dificultad. Revisar cómo compramos, cómo gestionamos proveedores o cómo organizamos determinados procesos debería formar parte de la gestión ordinaria. Las empresas que esperan a que sus márgenes se deterioren para buscar eficiencias parten con menos tiempo y menor capacidad de negociación.
Por eso, 2027 no debería abordarse únicamente como un año de ajuste. Puede ser también una oportunidad para cuestionar inercias, revisar modelos de gestión y liberar recursos que permitan seguir invirtiendo allí donde realmente se genera valor. Las empresas no pueden decidir cómo evolucionará la economía europea ni qué ocurrirá en los mercados internacionales, pero sí pueden decidir cómo utilizan sus recursos y con qué rapidez reaccionan ante los cambios. En un entorno de menor crecimiento, esa capacidad de anticipación será uno de los activos más valiosos. Porque proteger los márgenes no consiste simplemente en gastar menos, sino en gestionar mejor.